Опрос
|
реклама
Быстрый переход
Anthropic отчиталась об убытках на $80,7 млрд — в шесть раз больше прошлогодних, но есть нюанс
21.10.2026 [13:49],
Алексей Разин
В первой половине текущего года Anthropic зафиксировала в своей документации чистые убытки в размере $80,7 млрд, которые оказались в шесть с лишним раз больше показателей годичной давности. При этом $72 млрд из суммы чистых убытков формально вызваны изменениями в балансовой стоимости конвертируемых облигаций компании, а не реальными финансовыми потерями. 
Источник изображения: Unsplash, Brecht Corbeel Как уже отмечалось на прошлой неделе, третий квартал Anthropic завершила ростом выручки на 45 % до $16,8 млрд, а ещё стартап получил прибыль на скорректированной основе, которая не учитывает единовременных выплат или изменений в методике учёта тех или иных показателей. Если же рассматривать все факторы в совокупности, как поясняет Reuters, по итогам первой половины текущего года в целом Anthropic потерпела чистые убытки в размере $80,7 млрд. Более того, в годовом сравнении данная сумма в разы увеличилась по сравнению с $13 млрд чистых убытков по итогам первой половины прошлого года. Правда, основную часть чистых убытков Anthropic в прошлом полугодии составила корректировка оценочной стоимости облигаций, которые при выполнении ряда условий могут превратиться в акции данной компании, а также других финансовых инструментов. Величина этой корректировки как раз составила $72 млрд. Что характерно, и чистые убытки за весь 2025 год, составившие $42 млрд, учитывают влияние подобного фактора. По мере роста капитализации растёт и справедливая стоимость конвертируемых облигаций компании. В частности, на тот период они увеличились в цене втрое, и это изменение с точки зрения бухгалтерского учёта привело к резкому увеличению чистых убытков. Фактические же финансовые потери компании были существенно ниже — как в 2025 году, так и в первой половине текущего. Если не учитывать данный фактор, то по итогам прошлого года операционные убытки Anthropic ограничились суммой около $8,1 млрд при величине выручки $4,6 млрд. В третьем квартале текущего года, напомним, выручка Anthropic выросла на 45 % до $16,8 млрд. Во втором квартале последовательное увеличение выручки было более заметным, поскольку она выросла с $4,8 до $11,6 млрд. Некоторых инвесторов наблюдаемое по итогам третьего квартала замедление темпов роста выручки Anthropic огорчило до такой степени, что они снизили свою оценку капитализации сразу с $2 трлн до $1,5 трлн. В ближайшие десять лет компания собирается направить на развитие инфраструктуры и оплату доступа к облачным ресурсам не менее $518 млрд. При этом в своей документации для инвесторов Anthropic отмечает, что данная сумма может вырасти до $750 млрд с учётом ещё не оформленных соглашений с партнёрами. На соглашения с облачными провайдерами в ближайшие семь–десять лет будет направлено $450 млрд, основная часть этих контрактов не подразумевает отмену выплат в случае необходимости. В первой половине текущего года на соответствующие нужды было потрачено почти $9 млрд, почти в четыре раза больше $2,3 млрд, потраченных годом ранее. За весь 2025 год на эти нужды было направлено $7,3 млрд. Выручка SpaceX в сфере ИИ выросла более чем в девять раз, а общая увеличилась на 161 %
21.10.2026 [07:58],
Алексей Разин
Илон Маск (Elon Musk) на квартальном мероприятии SpaceX заявил, что росту выручки в третьем квартале на 161 % до $14,58 млрд способствовали успехи в сегменте ИИ, а также ускорение роста бизнеса в сфере спутниковой связи. Starlink остаётся главным источником прибыли SpaceX, а вот более половины выручки в прошлом квартале обеспечил ИИ-стартап xAI. 
Источник изображения: SpaceX Накануне подающий надежды на дальнейшее расширение конгломерат SpaceX Илона Маска опубликовал второй с момента выхода на биржу в июне квартальный отчёт. Выручка компании выросла в годовом сравнении на 161 % до $14,58 млрд и превысила ожидания аналитиков, которые рассчитывали на $12,72 млрд, согласно консенсус-прогнозу LSEG. Операционный доход компании в прошлом квартале составил $2,8 млрд, а чистая прибыль достигла $4,4 млрд. За год до этого SpaceX завершила третий квартал с чистыми убытками в размере $1,05 млрд. Хотя формально SpaceX остаётся аэрокосмической компанией, после поглощения стартапа xAI существенную долю её выручки начинает формировать направление «сверхинтеллекта», как теперь обозначается ИИ в отчётности, следуя требованиям американского президента. Если год назад выручка xAI не превышала $813 млн, то теперь в составе SpaceX это направление принесло компании $7,56 млрд выручки. Другими словами, SpaceX более половины выручки получает в сегменте ИИ, а профильная выручка за год увеличилась более чем в девять раз. Бизнес SpaceX в сфере ИИ принёс компании прибыль в размере $431 млн по итогам третьего квартала этого года. Увеличение выручки в девять с лишним раз стало возможно во многом благодаря новым контрактам в облачном сегменте, поглощению стартапа Cursor (+$608 млн выручки) и увеличению популярности чат-бота Grok как среди корпоративных клиентов, так и среди частных. Тем не менее, главным источником прибыли SpaceX продолжают оставаться телекоммуникационные услуги, предоставляемые дочерней компанией Starlink. Операционная прибыль в этом сегменте почти удвоилась до $2,37 млрд, что соответствует почти 85 % всей операционной прибыли SpaceX. Численность абонентской базы этого оператора спутниковой связи в прошлом квартале выросла последовательно с 12 до 13,6 млн человек. Выручка в телекоммуникационной сфере в годовом сравнении выросла на 69 % до $5,25 млрд, что также превысило ожидания аналитиков. Частные абоненты принесли Starlink в прошлом квартале $3,12 млрд выручки, оставшиеся $2,13 млрд пришлись на корпоративных и государственных абонентов. Непосредственно аэрокосмический бизнес SpaceX принёс компании убытки в размере $7 млн по итогам третьего квартала, а деятельность по запуску космических аппаратов позволила увеличить выручку в годовом сравнении с $1,67 до $1,77 млрд. Пятнадцатый по счёту испытательный полёт Starship компания в следующем месяце рассчитывает завершить успешным улавливанием как разгонной ступени, так и самого космического корабля. В следующем году активность по организации запусков Starship увеличится. В первом полугодии Starship планируется запускать каждую неделю, а во втором увеличить частоту запусков до двух раз в неделю или даже чаще. Компания собирается потратить $100 млрд на строительство стартового комплекса в Луизиане. Первый пуск с этой площадки запланирован на 2029 год, но Маск выражает надежду, что он может состояться и к концу 2028 года. В следующем квартале выручка SpaceX должна расположиться в диапазоне от $33 до $37 млрд, по данным самой компании. Опрошенные LSEG аналитики рассчитывают, что по итогам 2027 года в целом выручка SpaceX выйдет на объём около $110 млрд. По прогнозам самого Маска, к концу следующего года годовой доход SpaceX от регулярных повторяющихся платежей клиентов (ARR) выйдет на уровень от $500 млрд до $1 трлн. Речь идёт главным образом о выручке Starlink от оказания услуг связи абонентам. К концу текущего года показатель ARR должен достичь $100 млрд. В четвёртом квартале капитальные расходы SpaceX должны расположиться в диапазоне от $35 до $40 млрд. Высокие цены на память позволили китайской CXMT выйти в прибыль по итогам трёх первых кварталов этого года
18.10.2026 [08:14],
Алексей Разин
Первые девять месяцев прошлого года CXMT завершила с многомиллионными убытками, но аналогичный период текущего года удалось завершить с прибылью в размере почти $20 млрд. Выручка компании также выросла более чем в восемь раз. 
Источник изображения: CXMT Китайская компания CXMT, по данным Counterpoint Research на второй квартал текущего года, уже является четвёртым по величине производителем DRAM в денежном выражении, контролируя 10 % мировой выручки. Её собственная выручка во втором квартале выросла в годовом сравнении в два с половиной раза. Она также занимает четвёртое место в мире по объёмам производства памяти. Всё это до сих пор не позволяло ей избавиться от убытков, однако предварительные данные за девять месяцев этого года позволяют надеяться, что это сделать удалось в текущем году. Как сообщает Bloomberg со ссылкой на предварительную статистику за три прошедших квартала 2026 года, чистая прибыль CXMT за период должна расположиться в диапазоне от $19,6 до $19,8 млрд. В прошлом году три первых квартала принесли компании чистые убытки в размере $792 млн. Выручка CXMT по итогам девяти месяцев текущего года должна составить от $39,6 до $40,4 млрд. Это в разы выше прошлогодних $4,8 млрд, а именно — на 742 % больше. Понятно, что основной вклад в подобную динамику изменения выручки внесли стремительно растущие цены на микросхемы памяти, но CXMT при этом остаётся в числе мировых лидеров по темпам расширения своих производственных мощностей. Сидеть на мешках с деньгами, образно выражаясь, CXMT не собирается. Во-первых, средства нужны не только на расширение производства, но и освоение новых технологий. Во-вторых, CXMT готова потратить от $150 до $300 млн на выкуп собственных акций с рынка. Таким образом, в условиях бума ИИ акции компании остаются привлекательными для инвесторов, что подтверждают и итоги летнего IPO, которое сделало CXMT самой дорогой публичной компанией в Китае. Бум памяти дал ещё одну трещину: Kioxia потеряла две трети стоимости на фоне наступления Китая
17.10.2026 [13:15],
Павел Котов
Рыночная стоимость японского производителя чипов памяти Kioxia уменьшилась до трети от пикового значения, которое компания показала четыре месяца назад. Рост процентных ставок поставил под угрозу бизнес-модель центров обработки данных; дополнительным отрицательным фактором стало усиление конкуренции со стороны китайских производителей. 
Источник изображения: kioxia.com В июне Kioxia обошла Toyota Motor и стала самой дорогой компанией Японии с капитализацией около 60 трлн иен ($380 млрд), но к настоящему моменту этот показатель рухнул до 21 трлн иен ($133 млрд). Только в минувший четверг, 15 октября, акции торгующейся на Токийской фондовой бирже компании падали на 14 % вслед за другими производителями полупроводников. Одним из отрицательных факторов стали опасения по поводу кредитоспособности американского поставщика облачных сервисов CoreWeave — доходность её облигаций резко выросла, потому что у инвесторов возникли сомнения в устойчивости масштабного расширения ЦОД, которое технологические гиганты осуществляют за счёт заёмных средств. Второй проблемой стало заявление китайской CXMT выпустить до конца года продукцию, в основу которой лягут прорывные технологии — это спровоцировало падение акций Samsung и SK hynix. CXMT специализируется на производстве чипов оперативной памяти (DRAM) и не является прямым конкурентом Kioxia, которая выпускает флеш-память NAND. Но выпускающий как раз память NAND китайский производитель YMTC заявил о готовности существенно нарастить объёмы производства, и это инвесторы восприняли как серьёзную угрозу для акций уже состоявшихся игроков полупроводникового рынка. 30 октября Kioxia опубликует результаты за апрель — сентябрь. Согласно консенсус-прогнозу, чистая прибыль компании за полный финансовый год достигнет 5,54 трлн иен ($35 млрд), увеличившись примерно в десять раз. При этом акции Kioxia торгуются с коэффициентом прогнозируемой прибыли — отношением цены компании к ожидаемой прибыли — всего 3,7; для сравнения, данный показатель для компаний из сегмента Prime на Токийской фондовой бирже составляет в среднем 15,4. У Samsung и SK hynix этот мультипликатор тоже невысокий — 4,5 и 3,5 соответственно. TSMC сообщила о рекордной квартальной прибыли за III квартал, но это не уняло беспокойства инвесторов в отношении полупроводникового сектора. Сейчас Kioxia пытается выработать стратегию, которая поможет ей снизить зависимость от колебания на рынке памяти — в частности, развивается партнёрство с Nvidia. Anthropic «подешевела» на полтриллиона в преддверии IPO — инвесторы снизили оценку из-за замедления роста выручки
16.10.2026 [13:26],
Алексей Разин
Инвесторы снизили ожидаемую оценку Anthropic перед IPO на четверть — с $2 трлн до $1,5 трлн. Причиной стало замедление роста выручки: если во втором квартале она более чем удвоилась, то в третьем прибавила лишь 45 %, достигнув $16,8 млрд. 
Источник изображения: Anthropic Недавние откровения руководства Anthropic с инвесторами в рамках подготовки к намеченному на следующий месяц IPO обеспечили не совсем благоприятный для неё эффект, как утверждает Reuters. По данным источника, если ранее уровень капитализации стартапа после IPO оценивался примерно в $2 трлн, то теперь некоторые инвесторы предпочитают говорить о сумме в районе $1,5 трлн. Это почти на четверть ниже прежнего уровня, и не позволит перекрыть рекорд, установленный SpaceX в июне на отметке $1,8 трлн. Скорректировать оценку инвесторов заставило наблюдаемое по итогам третьего квартала снижение темпов роста выручки Anthropic. Если при переходе от первого квартала ко второму выручка компании более чем удвоилась до $11,6 млрд, то в третьем квартале она выросла только на 45 % до $16,8 млрд. Чтобы оправдывать многомиллиардные вливания в капитал Anthropic, выручка компании должна расти более высокими темпами. За ближайшие десять лет Anthropic намеревается направить не менее $518 млрд на развитие своей вычислительной инфраструктуры и аренду облачных мощностей, и это далеко не единственная статья запланированных на этот период расходов. Попутно издание Financial Times сообщает, что Anthropic удалось получить от агентства KBRA кредитный рейтинг BB+, который всего на одну ступень ниже инвестиционного. Для стартапа с высоким объёмом расходов, который технически остаётся убыточным, это довольно неплохой результат. Такой рейтинг был присвоен Anthropic в июне накануне очередного раунда финансирования, в рамках которого планировалось привлечь $35 млрд. По сути, если доверие составителей кредитных рейтингов к Anthropic продолжит расти, то стартап на следующем этапе может получить рейтинг инвестиционного уровня, и тогда кредиторы станут меньше колебаться при предоставлении ему денежных ресурсов. Компании, специализирующиеся на страховании жизни и пенсионные фонды могут оказаться в числе кредиторов Anthropic и инвесторов в капитал этого стартапа. Впрочем, прогресс со стороны KBRA в этом отношении ещё не гарантирует, что более крупные рейтинговые агентства Moody’s, S&P и Fitch окажутся столь же благосклонны к Anthropic. Примечательно, что к концу июня Anthropic не располагала никакими кредитными обязательствами, поскольку всех их взяли на себя её партнёры. Anthropic также может выпустить конвертируемые облигации на сумму $42 млрд, чтобы оплатить сделку с Broadcom по предоставлению в аренду полупроводниковых компонентов. KBRA, как сообщается, свой рейтинг формировало без учёта многих факторов риска, связанных с деятельностью Anthropic. Минпромторг РФ утвердил ставки техсбора: за смартфон доплатим до 496 рублей, за ноутбук — до 992 рублей
16.10.2026 [10:58],
Владимир Мироненко
Минпромторг России утвердил ставки технологического сбора на смартфоны, телефоны и ноутбуки — он начнёт взиматься с 1 декабря на устройства изготовленные как в России, так и за рубежом. Размер платежа зависит от категории устройства и наличия сведений о нём в системе маркировки. Выплаты будут направлены на поддержку отечественной отрасли. 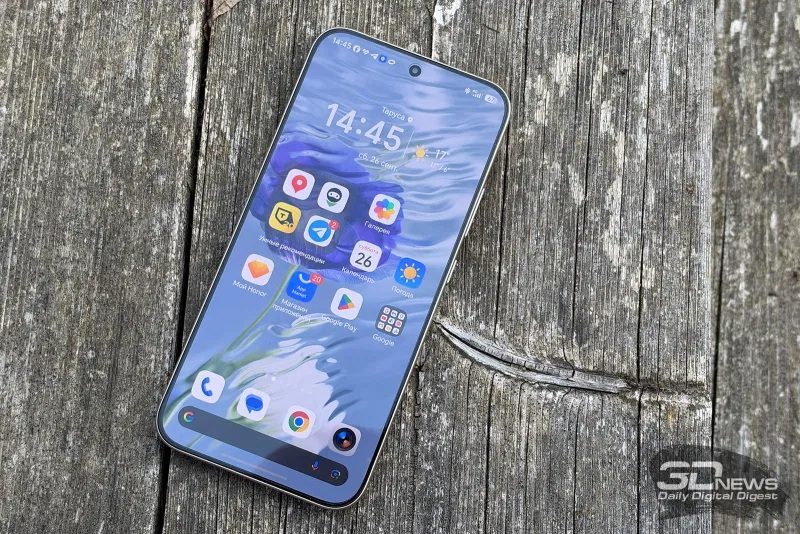 Приказ об утверждении электронной компонентной базы и ставках сбора зарегистрирован Минюстом 15 октября под № 88 767 и опубликован на официальном портале проектов нормативных актов. Согласно документу, базовый размер сбора за один смартфон составит 250 руб., за ноутбук — 500 руб. За мобильный телефон, который не относится к категории смартфонов, ставка значительно ниже — 50 руб., для проводных телефонов с беспроводной трубкой — 100 руб., для остальных телефонных аппаратов — 25 руб. Данные ставки указаны для устройств, о которых есть сведения в государственной системе маркировки, включая информацию о товарном знаке и модели. Если же такой информации нет, сбор увеличится почти вдвое: для смартфонов — до 496 руб., для ноутбуков — до 992 руб., для других мобильных телефонов — до 100 руб., для проводных телефонов с беспроводной трубкой — до 198 руб., для остальных телефонных аппаратов — до 49 руб. Размер ставки техсбора рассчитывается исходя из базовой ставки с применением специального коэффициента. При наличии в системе маркировки сведений о бренде и модели устройства коэффициент равен минус 0,33, при отсутствии — плюс 0,33. Также при расчёте базовой ставки учитываются таможенная стоимость соответствующей категории товаров в 2025 году и целевой уровень инфляции Банка России. Технологический сбор относится к неналоговым платежам, который должны вносить производители и импортеры электроники. Он будет вводиться поэтапно — сначала для готовых устройств, включая смартфоны и ноутбуки, а затем для электронных компонентов и модулей. Средства техсбора будут направлены на реализацию госпрограммы поддержки российской электронной и радиоэлектронной промышленности, в том числе на развитие производства внутри страны. Размер технологического сбора не должен превышать 5 тыс. руб. за единицу товара. По оценкам Минпромторга, дополнительные расходы российских производителей и импортеров электроники от введения сбора составят 136 млрд руб. за шесть лет, или примерно 22,7 млрд руб. ежегодно. Россиянам запретили покупать криптовалюту друг у друга после 1 июля 2027 года
15.10.2026 [11:06],
Павел Котов
С 1 июля 2027 года в России вводится запрет на прямую покупку и продажу криптовалюты одними гражданами другим — далее эти сделки (P2P) будут исключены из перечня разрешённых операций. Такое разъяснение приводится на сайте Банка России. 
Источник изображения: Traxer / unsplash.com На странице сайта регулятора задаётся вопрос о том, разрешено ли россиянам совершать прямые сделки по покупке и продаже криптовалют, и приводится ответ: «Да, но только до 01.07.2027. Перечень разрешённых к совершению сделок и операций с цифровыми валютами без участия лиц, организующих обращение цифровых валют, установлен частью 1 статьи 30 Федерального закона № 282-ФЗ. При этом указанный перечень не предусматривает с 01.07.2027 совершение сделок и операций с цифровыми валютами непосредственно между физическими лицами (операции Р2Р)». Таким образом легально купить криптовалюту в России можно будет только у лицензированных посредников — в их число входят брокеры, криптообменники и другие предусмотренные законом организации. Если банк заподозрит, что получатель нелегально занимается обменом криптовалюты, он будет обязан отказать в переводе. Физическое лицо, кроме того, не может переводить криптовалюту со своего счёта на собственный «холодный» (некастодиальный) кошелёк, доступ к которому есть только у него — эта операция «не разрешена» согласно части 9 статьи 31 закона. Владеть криптовалютой на холодных кошельках вообще разрешается, но нельзя выводить средства со счета в российском цифровом депозитарии. Вне российских депозитариев криптовалюту можно отправлять только на адрес иностранной организации, но для этого придётся предварительно пройти тестирование и ознакомиться с уведомлением о рисках. Запрещается также перевод криптовалюты другому физлицу по адресам, которые ведёт цифровой депозитарий. Оборот криптовалюты в России регулируется законом «О цифровых валютах и цифровых правах», значительная часть норм которого действует с 1 сентября. В нём регламентируется инфраструктура легального рынка криптовалюты: организаторы торгов, брокеры, управляющие, криптообменники и цифровые депозитарии. Неквалифицированные инвесторы после тестирования могут приобретать наиболее ликвидные активы, но с ограничением на 300 тыс. руб. в год у одного посредника. Криптообменником может быть российская компания с собственными средствами не менее 15 млн руб., входящая в реестр Банка России — без включения в него можно работать только до 1 июля 2027 года. Anthropic завершила третий квартал с выручкой в $16,8 млрд и осталась условно прибыльной
15.10.2026 [07:37],
Алексей Разин
Выручка Anthropic в третьем квартале последовательно выросла почти на 50 % до $16,8 млрд. При этом она уже второй квартал остаётся прибыльной при расчёте по скорректированной формуле. На каждый потраченный на вычислительную инфраструктуру доллар она в прошлом квартале получала $1,7 выручки. 
Источник изображения: Anthropic Перед выходом на биржу Anthropic решила раскрыть перед узким кругом инвесторов свои финансовые показатели за третий квартал. По данным Bloomberg, стартап завершил период с выручкой в размере $16,8 млрд. При этом была получена прибыль на скорректированной основе. Компания уже генерирует положительный свободный денежный поток, может похвастать нормой прибыли на скорректированной основе в размере 85 %, а рассчитываемая аналогичным способом скорректированная норма операционной прибыли достигает 11 %. По данным Bloomberg, стартап рассчитывает формально приступить к привлечению средств инвесторов с 9 ноября, а выйти на биржу планирует до конца месяца — в этом году День благодарения выпадает на 26 ноября, поэтому Anthropic важно успеть с IPO до этого рубежа, поскольку после него деловая активность на рынке будет ограничена. По данным источника, некоторые инвесторы считают справедливой капитализацию Anthropic в диапазоне от $1,8 до $2 трлн. Задача-минимум для IPO этого стартапа заключается в достижении показателей июньского биржевого дебюта SpaceX, а в идеале финансовые итоги выхода Anthropic на рынок должны оказаться лучше. Показатель чистого удержания выручки Anthropic сейчас достигает 900 %. Это свидетельствует о том, что компания способна активно увеличивать выручку за счёт средств уже существующих клиентов. Норма прибыли по вычислениям, которая учитывает расходы на оплату вычислений и развитие инфраструктуры, превышает 40 %. По данным Financial Times, квартальная выручка Anthropic выросла почти на 50 % по сравнению со вторым кварталом текущего года. Инвесторы, заинтересованные в участии в IPO, провели среду в штаб-квартире стартапа в Сан-Франциско, изучая презентации и выслушивая доклады руководства Anthropic. Скорректированную прибыль стартап получает уже второй квартал подряд. Если в первом квартале выручка компании ограничивалась примерно $4,8 млрд, то во втором она выросла до $11,5 млрд, а по итогам третьего увеличилась до $16,8 млрд. По сути, можно говорить, что темпы роста выручки Anthropic к третьему кварталу замедлились. Величину приведённой годовой выручки, которая к концу июля достигала $65 млрд, представители компании на этой неделе не актуализировали. Лишь с подачи экспертов SemiAnalysis можно предположить, что она сейчас достигает примерно $74 млрд. Это несколько ниже отдельных оптимистичных прогнозов, которые звучали ранее — теперь не совсем очевидно, сможет ли к концу этого года Anthropic выйти на уровень в $100 млрд приведённой годовой выручки. Компания пыталась ободрить инвесторов заявлениями о том, что в третьем квартале на каждый потраченный на вычислительную инфраструктуру доллар получала $1,7 выручки. Одновременно она заявила, что по итогам третьего квартала смогла ограничить объёмы дистилляции своих моделей конкурентами до уровня от 5 до 7 % в показателях выручки. Генеральный директор Дарио Амодеи (Dario Amodei) и финансовый директор Кришна Рао (Krishna Rao) предупредили инвесторов, что показатели прибыльности могут в дальнейшем несколько измениться, поскольку компания собирается вкладывать серьёзные средства в вычисления и исследования в сфере биомедицины. В своих презентациях Anthropic особое внимание уделила вопросам безопасности своих моделей. По подсчётам Bloomberg, в 2024 году выручка Anthropic не превышала $386 млн, на следующий года она выросла до $4,6 млрд, но операционные убытки при этом превысили $8 млрд. В прошлом году чистые убытки достигли $42 млрд, увеличившись почти пятикратно по сравнению с 2024 годом. То есть, говоря о сохранении прибыльности на протяжении двух предыдущих кварталов, Anthropic явно делает серьёзные оговорки с точки зрения методики расчёта данных показателей. Мероприятие для инвесторов в штаб-квартире компании вчера привлекло протестующих, которые выразили свою озабоченность влиянием предстоящего IPO стартапа на финансовую систему США. Чиповый бум набирает обороты: расходы на оборудование для фабрик выросли до $149 млрд и на этом не остановятся
14.10.2026 [13:55],
Алексей Разин
В этом году на оснащение заводов по обработке 300-мм кремниевых пластин оборудованием будет потрачено $149 млрд, а к 2029 году эта сумма вырастет до $227 млрд в год. За этот год начнётся строительство 20 новых предприятий, а в строй будут введены только 13. 
Источник изображения: ASML Бум искусственного интеллекта вынуждает производителей чипов расширять свои мощности, даже если речь идёт не о передовых компонентах и техпроцессах. В жерло этой топки летит всё: от микросхем памяти и процессоров до твердотельных накопителей и силовой электроники. Неудивительно, что расходы производителей чипов на закупку оборудования для их выпуска на линиях, использующих кремниевые пластины типоразмера 300 мм, в этом году взлетят сразу на 31 %, до $149 млрд. Во всяком случае, такого прогноза придерживаются представители ассоциации SEMI, объединяющей многих участников рынка полупроводниковых компонентов. Всплеск профильных расходов в этом и последующих трёх годах будет обусловлен появлением новых предприятий по выпуск чипов, которые необходимо оснастить оборудованием. Помимо отдельных предприятий, впервые вводимых в эксплуатацию, новое оборудование требуется и для дополнительных производственных линий, которые появляются на территории уже существующих заводов. Если не считать исследовательские проекты с экспериментальными линиями, то в этом году начнётся строительство 20 новых фабрик или производственных линий для обработки кремниевых пластин типоразмера 300 мм. В следующем году во всём мире будет начато строительство ещё 18 новых предприятий или линий. Непосредственно в США различные компании приступят в этом году к строительству трёх новых фабрик, а в следующем году к ним присоединятся ещё четыре. 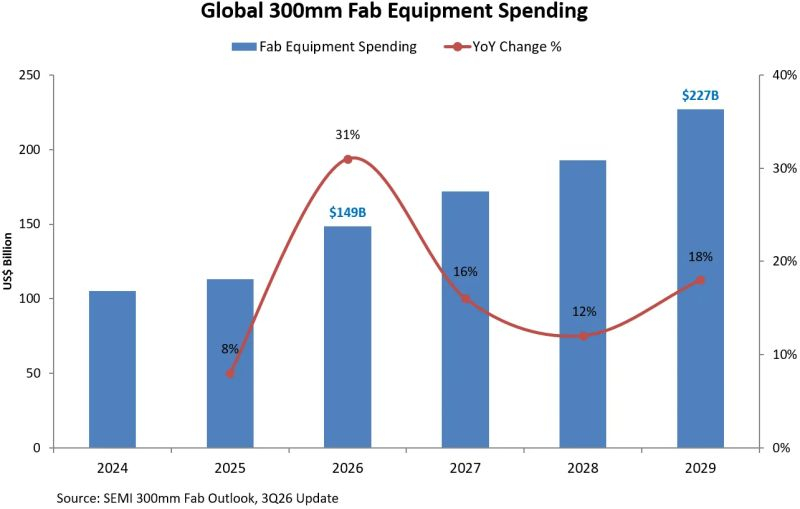
Источник изображения: SEMI «Спрос на полупроводники всё активнее транслируется в физическое расширение производства по всей мировой отрасли. Новейший прогноз указывает как на более заметные инвестиции в оборудование, так и увеличение количества фабрик, вводимых в эксплуатацию», — пояснил президент и генеральный директор ассоциации SEMI Аджит Маноча (Ajit Manocha). Если в этом году расходы на оборудование для обработки кремниевых пластин типоразмера 300 мм вырастут сразу на 31 %, до $149 млрд, то в следующем году темпы роста замедлятся до 16 %, а в 2028 году снизятся до 12 %, чтобы в 2029 году снова подняться до 18 %. Таким образом, в 2029 году на соответствующие нужды будет потрачено уже $227 млрд. Непосредственно в обеих Америках эти расходы вырастут с $18,1 млрд в 2026 году до $40,6 млрд в 2029 году. Непосредственно на строительство фабрик данного типа в текущем году будет потрачено $47,5 млрд, что на 23 % превышает показатель прошлого года. В следующем году расходы на строительство фабрик вырастут ещё на 33 %, до $63,3 млрд, а по итогам 2028 года сумма увеличится до $68,4 млрд. В текущем году начнут работу 13 новых фабрик или производственных линий по всему миру, а в следующем к ним присоединятся ещё 23. В данном случае речь идёт о предприятиях, на которых ведётся первичная обработка кремниевых пластин типоразмера 300 мм. Предприятия по тестированию и упаковке чипов, а также использующие пластины другого типоразмера, в этой статистике не учитываются. За литографами — очередь до 2030 года: ASML не успевает за аппетитами ИИ-индустрии
14.10.2026 [10:01],
Алексей Разин
В условиях бума ИИ компания ASML не сможет удовлетворить спрос на своё оборудование ни в 2027, ни в 2028 году. Фактически, она уже сейчас начинает принимать заказы на поставку оборудования в 2029 и 2030 годах. Запланированного увеличения объёма производства на 30 % может не хватить для удовлетворения спроса. 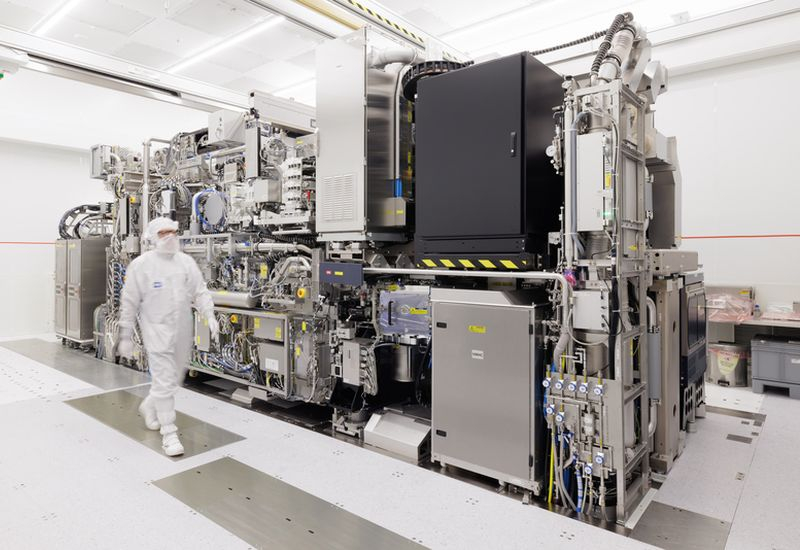
Источник изображения: ASML Нидерландский холдинг ASML — единственный в мире производитель коммерческих EUV-литографических систем, необходимых для выпуска наиболее передовых полупроводников. По состоянию его бизнеса можно легко судить о положении дел во всей полупроводниковой отрасли. Свежий квартальный отчёт ASML позволил понять, что спрос на такое оборудование явно превышает предложение, ведь некоторые клиенты уже интересуются размещением заказов на 2029 и 2030 годы. Генеральный директор Кристоф Фуке (Christophe Fouquet) пояснил: «Наши клиенты вместе с нами продолжают поднимать прогноз по спросу на оборудование в кратко- и среднесрочной перспективах, опираясь преимущественно на их взгляды относительно величины и продолжительности инвестиций, связанных с ИИ. С учётом их взглядов на спрос, некоторые клиенты выражают интерес в размещении у нас заказов на 2029 и даже 2030 годы». Заказы на 2028 год также активно формируются, как отметил глава ASML. Он также признался, что запланированные объёмы поставок оборудования ASML в 2027 и 2028 годах, по оценке компании, не позволят полностью удовлетворить ожидаемый спрос. ASML изучает возможность увеличить мощности на 2028 год сверх ранее обсуждавшегося 30-процентного расширения. В 2027 году она также изначально планировала увеличить объёмы выпуска оборудования на 30 %, как отмечалось ещё в июле. Прогноз по собственной выручке на текущий год ASML сегодня уточнила до диапазона от 44 до 45 млрд евро. Ранее он начинался с нижней планки в 43 млрд евро. В четвёртом квартале компания рассчитывает выручить от 14,2 до 15,2 млрд евро. Это несколько выше ожиданий по верхней границе консенсуса LSEG, который упоминает сумму в 14,2 млрд евро. Норма прибыли компании должна составить примерно 57 %. Выручка ASML по итогам третьего квартала в годовом сравнении выросла на 55 % до 11,66 млрд евро. Чистая прибыль при этом более чем удвоилась с 2,13 до 4,96 млрд евро, превзойдя ожидания аналитиков LSEG. При этом норма чистой прибыли, как доля от общей выручки, за это время выросла с 28,3 до 42,5 %. Общая норма прибыли выросла с 51,6 до 57,5 %. Расходы ASML на исследования и разработки увеличились незначительно, с 1,1 до 1,17 млрд евро. Количество реализованных литографических систем увеличилось с 72 до 121 штуки в годовом сравнении. Из них 17 систем относились к классу EUV-литографии. Всего с начала текущего года по конец сентября ASML выручила 29,8 млрд евро, причём более трети этой суммы пришлось на поставки оборудования, которое применяется в сфере производства микросхем памяти. По своей выручке (10,3 млрд евро) оно почти сравнялось с оборудованием, которое применяется при производстве логических компонентов (11 млрд евро). Ещё в 2022 году первая категория почти вдвое отставала от второй, но бум ИИ резко поднял спрос на микросхемы памяти. Доля китайского рынка в структуре выручки ASML останется на уровне 20 %, как и прогнозировалось ранее. SpaceXSI объединила Grok, Grok Bot, Cursor и X Premium в одну подписку — от $0 до $200 в месяц
13.10.2026 [15:55],
Владимир Мироненко
Компания SpaceXSI, до недавнего времени известная как SpaceXAI, объединила Grok, Cursor и X Premium в одну подписку с тарифами от бесплатного до $200 в месяц. «Впервые единая подписка на ИИ-сервисы охватывает весь цикл работы: от возникновения идеи и создания контента до реализации проекта и обмена результатами», — отметила компания в своём блоге. 
Источник изображения: Alexander Shatov/unsplash.com Всего предусмотрено пять тарифных планов. Бесплатный предлагает ограниченные возможности чата и запросов к агентам в Grok и Cursor, а также урезанную функциональность X. Тарифный план Plus стоимостью $8 в месяц включает ряд дополнительных функций Grok и Cursor, в том числе Grok Chat, Voice, Imagine и Build, а также доступ к API Grok. Кроме того, на платформе X пользователю будет транслироваться меньше рекламы, появится значок Premium и ряд других преимуществ. План Premium стоит $30 в месяц. Для его пользователей увеличены лимиты использования ИИ в 4 раза по сравнению с Plus, открывается доступ к Grok Bot и новейшим моделям Grok, ускоряется предоставление ответов в чате и добавляются функции Cursor, такие, как хостинг кода, проверка кода с помощью ИИ, облачные агенты и средства автоматизации. Следует отметить, что использование сторонних моделей в Cursor не входит в стоимость ежемесячной подписки и оплачивается отдельно. Что касается возможностей платформы X, то этот план обеспечивает просмотр ленты без рекламы на большинстве платформ, возможность выбора желаемого имени пользователя и приоритетное продвижение ответов. Тариф Super за $100 в месяц включает всё вышеперечисленное, а также лимиты использования, превышающие показатели Plus в 15 раз, и приоритетный доступ к моделям в часы пиковой нагрузки. Наконец, план Ultra за $200 в месяц увеличивает лимиты использования в 50 раз по сравнению с Plus. Условия подписки для команд и корпоративных клиентов отличаются; подробности можно найти на странице x.ai/pricing. Это почти казино: ИИ может столкнуться с дефицитом денег, а не чипов уже к 2030 году
13.10.2026 [07:08],
Алексей Разин
Некоторые инвесторы вваливают в сферу ИИ огромные средства, не задумываясь об отдаче, и для них это становится похожим на игры в казино. Нехватка финансовых ресурсов, по мнению руководителей Intel и Broadcom, уже ближе к концу этого десятилетия может стать серьёзным ограничением для дальнейшего роста инфраструктуры ИИ. 
Источник изображения: Broadcom Основная проблема, которую представители полупроводниковой отрасли привыкли обсуждать в условиях бума ИИ — это нехватка компонентов в целом и микросхем памяти в частности. Тем удивительнее услышать от руководителей двух крупных поставщиков чипов мнение, что новым ограничением на пути бурного развития отрасли ИИ может стать нехватка финансовых ресурсов. Генеральный директор Broadcom Хок Тан (Hock Tan) на этой неделе выступил с критикой действий некоторых инвесторов, вкладывающих миллиарды долларов в сферу ИИ. По его словам, некоторые из них плохо понимают, во что вкладывают серьёзные суммы. «Они устанавливают очень высокие ожидания только для того, чтобы обнаружить, что они почти как в казино», — признался глава компании. Тан заявил, что приведённый к году размер выручки OpenAI в $50 млрд говорит о жизнеспособности бизнес-модели этого стартапа, но даёт незначительную гарантию долгосрочной прибыльности. «Сейчас они всё ещё теряют деньги, поскольку много тратят на обучение. Честно говоря, это ни о чём не говорит на данном этапе, кроме наличия большого потенциала роста выручки благодаря представлению передовых моделей генеративного ИИ», — отметил Тан. По его словам, разработчикам ИИ-моделей сейчас нужно найти клиентов, которые способны зарабатывать на использовании этих технологий, а не полагаться на тех, которые просто сорят деньгами, экспериментируя с ИИ. Тан сравнил поведение таких неблагонадёжных клиентов с детьми, которые «идут с родителями в зал игровых автоматов, и тратят $10 за десять минут, ничему не научившись». К главе Broadcom на полях конференции DBS Asia Future Forward Conference в Сингапуре присоединился генеральный директор Intel Лип-Бу Тан (Lip-Bu Tan). Он согласился, что в долгосрочной перспективе люди хотят увидеть отдачу от капиталовложений в ИИ, и наличие финансовых ресурсов и стоимость данного капитала может стать серьёзным ограничением для развития инфраструктуры в будущем. Хок Тан предположил, что дефицит памяти начнёт ослабевать в следующем году, нехватка кремниевых пластин к 2028–2029 годам будет ощущаться не так остро, и ситуация с энергоснабжением строящихся ЦОД тоже улучшится. Дисбаланс будет сохраняться на протяжении всего 2029 года, и возможно, 2030 года. Его коллега из Intel предположил, что дефицит аппаратного обеспечения будет сохраняться на протяжении двух или трёх лет. При этом на рынке памяти рост спроса начнёт замедляться в числе первых, по его мнению. Глава Intel добавил, что отрасль в целом вряд ли столкнётся с серьёзным замедлением в ближайшие два или три года, поскольку сферы применения ИИ будут расширяться, а спрос на вычислительные мощности продолжит расти. Однако в последующие годы темпы развития отрасли ИИ будут во многом зависеть от скорости внедрения данных технологий в бизнесе и способности этих нововведений приносить экономическую выгоду, как отметил Лип-Бу Тан. Спрос на вычислительную инфраструктуру может замедлить темпы роста, если внедрение передовых ИИ-моделей разочарует участников рынка или улучшение их возможностей выйдет на плато. Компаниям придётся чаще демонстрировать видимые результаты внедрения ИИ, повышая эффективность деятельности и применяя новые бизнес-модели. Россия потратит 53,6 млрд рублей на замену спутников «Экспресс» — старые аппараты начнут выбывать в 2029 году
12.10.2026 [17:58],
Владимир Мироненко
России предстоит обновить спутниковую группировку связи: срок активной эксплуатации части аппаратов «Экспресс» истекает в 2029–2030 годах, а санкции осложняют производство им замены. На создание новых геостационарных спутников до 2029 года планируется направить из бюджета 53,6 млрд рублей. Сейчас ведётся сборка восьми аппаратов, три из которых должны начать работу в 2029 году, а ещё пять — в 2030-м. 
Источник изображения: ФГУП «Космическая связь» Один аппарат построят полностью за счёт внебюджетных средств, ещё один — по смешанной схеме (за счёт бюджетных и собственных средств ГП КС), сообщили «Коммерсанту» в Минцифры. Ввод в эксплуатацию трёх космических аппаратов намечен на 2029 год, а запуск ещё пяти состоится в 2030 году. В министерстве также отметили, что выделенных из федерального бюджета средств и финансовых возможностей ГП КС достаточно для реализации намеченных планов. В ГП КС добавили, что запуск аппаратов обеспечит «Роскосмос». Орбитальная группировка из 12 геостационарных космических аппаратов, которой управляет ГП КС, является крупнейшей в России. Она используется для теле- и радиовещания, передачи данных, доступа к широкополосному интернету и обеспечения связи на морских судах. Зона покрытия охватывает территории России, СНГ, Европы, Ближнего Востока, Африки, Азиатско-Тихоокеанского региона, обеих Америк и Австралии. В 2025 году через спутники «Экспресс» транслировалось 1,1 тыс. каналов. Из-за санкций зарубежная полезная нагрузка для спутников стала недоступна, и России необходимо полагаться на собственное производство. Создание полезной нагрузки с нуля может заметно увеличить стоимость и сроки производства спутников, отметил директор по работе с органами государственной власти «Триколора» Владимир Трунов. По оценкам экспертов, с учётом действующих ограничений на строительство одного аппарата может уйти до 6–7 лет, тогда как до 2022 года этот процесс занимал 4–5 лет. Наличие национальной спутниковой группировки отечественного производства с каналами управления на российской стороне — это вопрос суверенитета, заявил источник «Коммерсанта» на космическом рынке. «Для России критически важно располагать собственным резервным бортом, который при отказе основного сможет оперативно занять его позицию», — говорит Трунов. Он отметил, что ни один оператор не в состоянии самостоятельно покрыть расходы на создание такого резерва — десятки миллиардов рублей, которые пришлось бы единовременно изъять из оборота бизнеса. «Именно поэтому поддержка государства в финансировании такого проекта остро необходима», — подчеркнул эксперт. Он добавил, что помимо 12–14 млрд руб., необходимых на создание спутника, примерно столько же потребуется на его запуск и страхование. Кроме того, на геостационарной орбите ограничено количество доступных позиций и частот, поэтому задержка с выведением аппарата грозит потерей прав на орбитально-частотный ресурс, сообщил директор проектов «АТК Консалтинга» Георгий Королев. Стоимость современных серверов с поставкой в Россию удвоилась за год
10.10.2026 [15:22],
Владимир Мироненко
С октября 2025 года средняя цена сервера в России выросла в два раза, сообщил на мероприятии Selectel «ТехноДень» генеральный директор АО «Селектел» Олег Любимов. Он назвал две главные причины такого скачка стоимости — рост цен на оперативную память и ужесточение экспортного контроля Nvidia, из-за чего доставка чипов компании в Россию обходится гораздо дороже.  При этом цены для клиентов облачных провайдеров выросли в среднем за год на 10-15 %, поскольку удорожание закупки перекладывается на них постепенно, пишет Comnews. «В итоге это всё ляжет на клиентов, но на данный момент арендовать облачные сервисы выгоднее, чем покупать и разворачивать собственные мощности. Для нас это означает ухудшение метрик возврата капитала и инвестиций, но со временем, вместе с повышением цен, эта ситуация поменяется», — сказал Любимов. Президент Ассоциации участников отрасли ЦОД Игорь Дорофеев отметил, что рост тарифов сдерживается конкуренцией и платежеспособным спросом, добавив, что влияние закупок нового оборудования пока не существенно, поскольку услуги оказываются на существующем оборудовании, которое было приобретено раньше. Как и Любимов, директор центра по работе с клиентами АО «ЦХД» (РТК-ЦОД) Алексей Шувалов утверждает, что сильнее всего на рост стоимости серверов повлияли удорожание оперативной памяти и SSD-дисков в связи с их дефицитом на фоне развития ИИ-технологий, и контроль со стороны вендоров за поставками серверов в Россию. «Стоимость наших услуг формируется на основании закупочных цен, поэтому мы вынуждены перекладывать эти затраты на клиентов. При этом ценообразование у нас ориентировано на рынок, поэтому мы стараемся удерживать баланс», — добавил он. По словам руководителя направления продуктов и архитектурных решений ООО «Связь ВСД» (Linx Cloud) Алексея Корулина, основной ценовой удар, помимо оперативной памяти, пришёлся на твердотельные накопители, цена которых увеличилась в 10 раз. Вслед за этим выросли цены на серверное оборудование и системы хранения данных. Чем больше подорожавших компонентов в узле, тем он дороже. «Например, хост с 1536 Гбайт оперативной памяти на борту показал 4-5-кратный рост за год. Позитивно сказался на стоимости оборудования укрепившийся рубль по отношению к доллару в II квартале года. И те, кто успел поймать момент взаиморасчётов, смогли сильно сэкономить. Цены на облачные сервисы неизбежно будут расти, ориентировочно на 10-15 %, но мы стараемся удерживать их на прежнем уровне за счет заблаговременных закупок, а также непрерывной оптимизации и актуализации экономической модели», — рассказал Корулин. Операционный директор «Рег.Облака» (входит в ООО «Рег.Ру») Сергея Белов считает, что говорить о единой средней динамике для всего рынка не вполне корректно: цена сильно зависит от конфигурации и набора компонентов. Отдельные категории дорожают значительно быстрее других, стоимость некоторых SSD-накопителей, к примеру, у поставщиков за последний год выросла в пять-шесть раз, а GPU в среднем примерно вдвое. Усложнение логистики и увеличение сроков поставок тоже влияют на себестоимость инфраструктурных проектов и создает объективные предпосылки для пересмотра тарифов. «При этом спрос в облачном сегменте неоднороден: малый и средний бизнес чувствительнее к цене, чем крупные заказчики. Для МСП даже небольшое удорожание инфраструктуры может стать поводом отложить проект или пересмотреть расходы. Для нас, как для массового провайдера МСП, важно дольше сдерживать тарифы и не переносить рост стоимости оборудования в цену услуг автоматически. “Рег.Облако” старается удерживать текущие цены до последнего — за счет внутренних резервов, подбора конфигураций и управления закупками», — сообщил он. Приведённая годовая выручка OpenAI оказалась на $20 млрд меньше, чем рассчитывали инвесторы
09.10.2026 [06:58],
Алексей Разин
В конце сентября некоторые источники оценивали приведённую годовую выручку OpenAI в $70 млрд, но официальная презентация стартапа теперь раскрыла гораздо более низкую величину — $50 млрд. Тем не менее, эта сумма всё равно выросла почти на 70 % по сравнению с июлем. 
Источник изображения: OpenAI Напомним, что в конце прошлого месяца некоторые издания оценивали приведённое значение годовой выручки OpenAI в $70 млрд, а величину по состоянию на конец июля оценивали в $40 млрд. Сейчас Financial Times называет данные суммы ошибочными, опираясь на более свежую информацию, которую для своих инвесторов подготовила сама OpenAI. Приведённая величина годовой выручки рассчитывается умножением суммы месячной выручки на 12. Таким образом, она изменяется по итогам каждого месяца, если выручка компании в моменте растёт или снижается. По словам источника, расхождения в оценках возникли из-за разницы в подходах, используемых Anthropic и OpenAI для расчёта приведённой годовой выручки. Первая учитывает в соответствующей формуле выручку, получаемую от реализации своих услуг через облачных партнёров типа Amazon (AWS) и Google Cloud. Компания OpenAI эти источники при расчёте своей годовой приведённой выручки не учитывает. Инвесторы, которые ссылались на более высокие значения в случае с OpenAI, просто попытались привести прогнозируемые обеими компаниями суммы к «общему знаменателю». Только сейчас, по данным Financial Times, появились данные за сентябрь, подготовленные самой OpenAI. Они уже не учитывают «облачную составляющую», а потому результирующая приведённая годовая выручка стартапа по состоянию на конец сентября не превышает $50 млрд. Кроме того, прошлому завышению оценок способствовало заявление OpenAI об увеличении выручки более чем на 70 % по сравнению с июлем. В действительности, как поясняет источник, актуальная редакция презентации OpenAI для инвесторов указывает, что в июле стартап располагал приведённой годовой выручкой, близкой к $30 млрд, а не упоминаемым ранее $40 млрд. Очевидно, что выручка компании с июля по конец сентября выросла с $30 до $50 млрд, но её абсолютная величина оказалась ниже упоминавшегося ранее уровня. Формально же сентябрьская выручка OpenAI действительно выросла почти на 70 % относительно июля, просто для расчёта была взята более низкая база. OpenAI остаётся частной компанией, а потому не должна регулярно публиковать финансовую отчётность, и соответствующие данные просачиваются в прессу только по итогам общения её представителей с инвесторами или публикации презентаций для них же. Агентство Bloomberg добавило, что к концу текущего года OpenAI рассчитывает выйти на величину приведённой годовой выручки в $70 млрд. OpenAI остаётся убыточной, и до 2030 года собирается потратить на реализацию своих проектов больше, чем успеет заработать — разница составит почти $280 млрд. Годовая выручка компании к концу десятилетия должна увеличиться до $350 млрд, по её собственным оценкам. Заявку на IPO она подала ещё в июне, но недавно сообщила, что не собирается торопиться с выходом на биржу, поскольку рассчитывает преодолеть период адаптации к новым требованиям в сфере безопасности систем ИИ ещё в статусе частной компании, поскольку это будет проще сделать. |
© 1997—2026 3DNews
При цитировании документа ссылка на сайт с указанием автора обязательна. Полное заимствование документа является
нарушением
российского и международного законодательства и возможно только с согласия редакции 3DNews.


 MWC 2018
 2018
 Computex
 IFA 2018