Громоздкие гарнитуры виртуальной и дополненной реальности по своим объёмам продаж не могут сравниться с показателями популярности более распространённых умных очков, которые в подавляющем большинстве лишены дисплеев. Как отметили аналитики Counterpoint Research, по итогам прошлого полугодия рынок умных очков с поддержкой ИИ, включая AR-версии, вырос на 263 %.
Источник изображения: Xiaomi
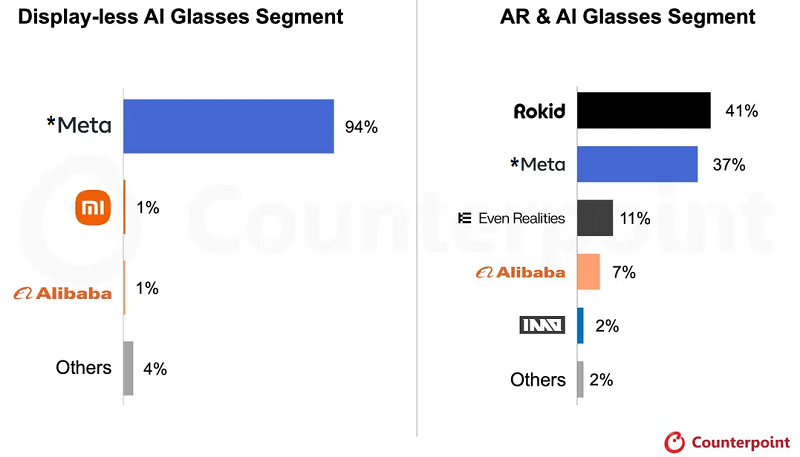
Внутри этой категории устройства без дисплеев, но обладающие возможностью автономно обрабатывать запросы, связанные с ИИ, составили самую представительную группу в 96 % рынка. По итогам первого полугодия она увеличилась в объёмах поставок 258 % год к году и на 22 % последовательно. Лидером рынка остаётся тандем Meta✴ Platforms и EssilorLuxottica, который контролирует 94 % рынка ИИ-очков без дисплеев, за пределами этой доли рынок сильно фрагментирован. Этот альянс продемонстрировал рост объёмов поставок на 260 % в годовом сравнении и на 22 % в последовательном по итогам прошлого полугодия. Абсолютных величин по объёмам поставок продукции авторы отчёта в его публичной версии не приводят. ИИ-очки без дисплея предлагаются также компаниями Xiaomi и Alibaba, но каждая из них сейчас занимает не более 1 % мирового рынка. За пределами тройки лидеров, которую с большим отрывом (94 %) возглавляет Meta✴, все прочие участники делят между собой 4 % рынка.
Источник изображения: Counterpoint Research
Очки с поддержкой функций ИИ, оснащаемые дисплеями, включая устройства дополненной реальности, показали рост поставок на 449 % в годовом сравнении из-за эффекта низкой базы, а последовательно они прибавили 18 %. Китайские производители, включая Rokid (41 %), Even Realities (11 %) и Alibaba (7 %), показали наиболее успешное освоение рынка, опираясь на относительно зрелые цепочки поставок в Китае. На эту же страну пришлось 45 % объёмов поставок готовой продукции, но Северная Америка отстала не так существенно со своим 41 %. Подчеркнём, что на подобные устройства приходится пока только 4 % мирового рынка умных очков с поддержкой ИИ. Их популярность пока сдерживает технологическая незрелость, высокая стоимость и громоздкость конструкции. Примечательно, что американская Meta✴ на правах старожила сегмента занимает в нём 37 % и второе место, но в совокупности лидируют именно китайские производители.
Источник изображения: Counterpoint Research
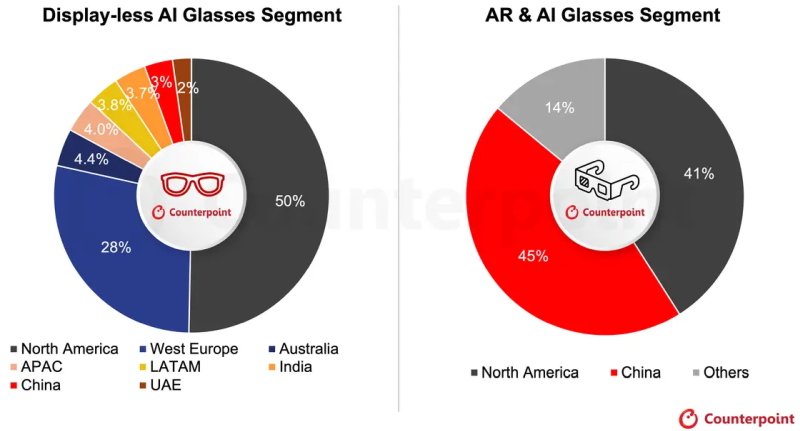
В географическом срезе крупнейшим рынком сбыта устройств последней категории остаётся Китай (45 %), на Северную Америку приходится 41 %, а прочие регионы довольствуются 14 %. Рынок ИИ-очков без дисплеев сегментирован по географии сильнее, но половину объёмов реализации обеспечивает Северная Америка, а на втором месте находится Западная Европа с 28 %. Австралия (4,4 %), страны Азиатско-Тихоокеанского региона (4 %) и Латинская Америка (3,8 %) соседствуют с Индией (3,7 %), а замыкают перечень Китай (3 %) и ОАЭ (2 %). По всей видимости, такое географическое распределение в большей степени формируется маркетинговой стратегией Meta✴ и EssilorLuxottica, которые лидируют в сегменте ИИ-очков без дисплеев.
К числу факторов неопределённости, которые могут помещать динамичному развитию рынка ИИ-очков, аналитики Counterpoint Research относят рост цен на компоненты, включая микросхемы памяти, а также рост недовольства общественности по поводу нарушения приватности пользователями очков со встроенными камерами. Так или иначе, сегмент будет расти благодаря популярности очков, позволяющих работать с ИИ-агентами и лучше понимать контекст окружающей обстановки. Новые сенсоры и технологии энергосбережения обеспечат прогресс этой категории устройств, а в сфере программного обеспечения будет совершенствоваться голосовой интерфейс. Проблемы с приватностью производители попытаются решить как при помощи функционального ограничения возможностей камер, так и через отказ от их использования с опорой на обработку данных через микрофоны. Конкуренция в сегменте будет расти по мере выхода на рынок профильных устройств Google, Samsung и Apple.